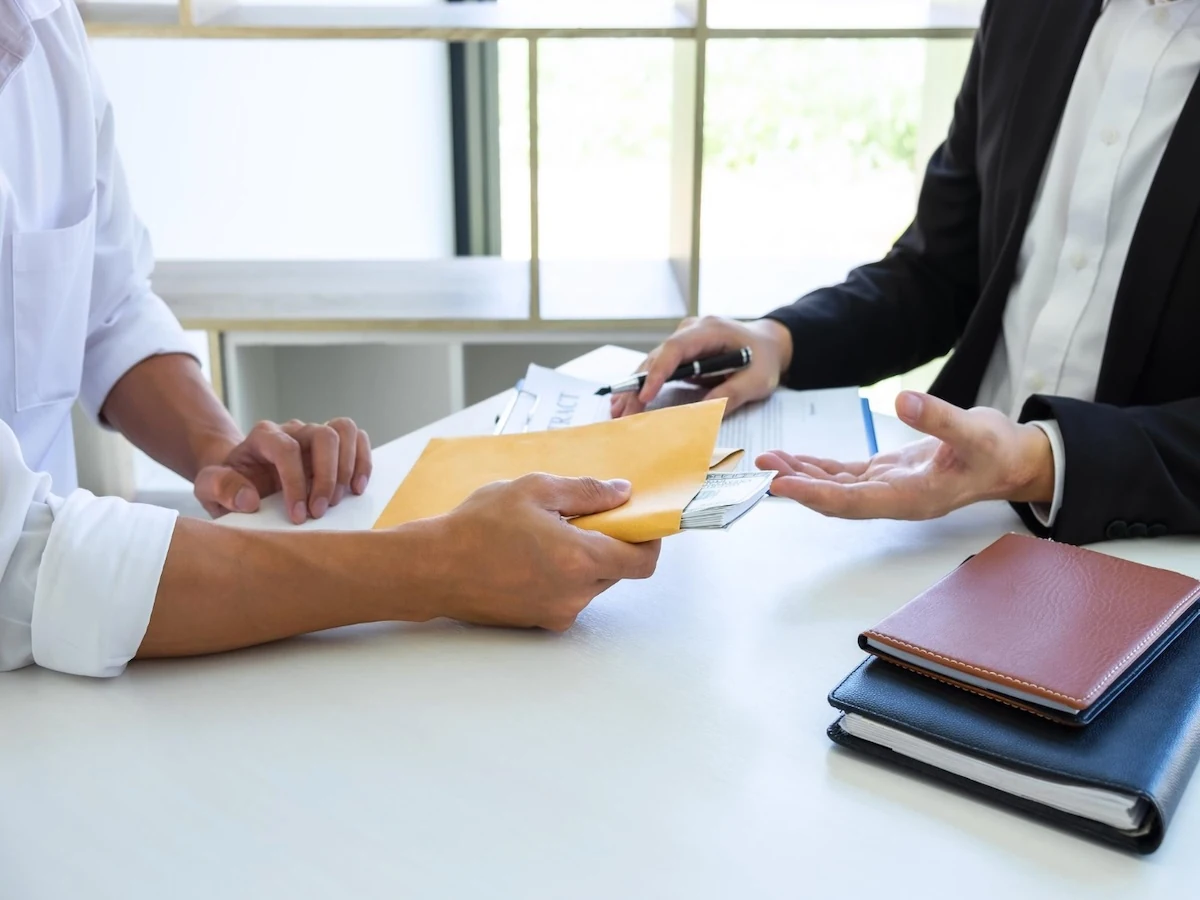
O seguro de responsabilidade civil protege pessoas físicas e jurídicas contra despesas decorrentes de danos causados a terceiros.
Ele é essencial para empresas e profissionais que podem ser responsabilizados judicialmente por acidentes, falhas técnicas ou omissões no exercício de suas atividades.
No Brasil, esse tipo de seguro é regulamentado pela Superintendência de Seguros Privados (SUSEP) e segue critérios definidos em contrato entre o segurado e a seguradora.
Como funciona o seguro de responsabilidade civil
Esse seguro garante a indenização de valores que o segurado precise pagar a terceiros devido a danos materiais, corporais ou morais.
A cobertura é limitada ao valor contratado na apólice e pode incluir custos de defesa jurídica.
A SUSEP define que o objetivo desse seguro é oferecer segurança financeira ao segurado, evitando perdas patrimoniais significativas em caso de condenações judiciais ou de acordos extrajudiciais aprovados pela seguradora.
Quando ocorre um sinistro, o segurado deve comunicar imediatamente à seguradora, que analisará o caso e reembolsará as despesas de reparação ou efetuará o pagamento direto ao terceiro prejudicado.
Esse processo segue regras específicas e prazos definidos no contrato, garantindo transparência e rastreabilidade.
Principais modalidades do seguro de responsabilidade civil
O mercado brasileiro oferece diversas modalidades de seguros de responsabilidade civil, adaptadas às necessidades de profissionais e de empresas de diferentes setores. Entre as mais comuns estão:
- Responsabilidade civil geral: cobre danos materiais e corporais causados a terceiros durante as atividades operacionais da empresa.
- Responsabilidade civil profissional: protege profissionais liberais, como advogados, médicos, engenheiros e arquitetos, contra reclamações decorrentes de falhas ou omissões no exercício da profissão.
- Responsabilidade civil ambiental: cobre prejuízos causados por contaminações ou danos ao meio ambiente.
- Responsabilidade civil de diretores e administradores (D&O): protege executivos contra reclamações relacionadas a decisões de gestão.
- Responsabilidade civil cibernética: cobre as empresas contra reclamações decorrentes de vazamentos de dados ou ataques virtuais.
- Responsabilidade civil do empregador: cobre indenizações em casos de acidentes de trabalho envolvendo funcionários.
Cada modalidade tem regras próprias, limites de cobertura e exclusões. Por isso, é importante analisar o tipo de risco envolvido e contratar a apólice adequada.
Importância do seguro de responsabilidade civil para empresas
Empresas de qualquer porte estão sujeitas a riscos que podem gerar prejuízos a terceiros. Um acidente em uma fábrica, uma falha de produto ou uma decisão administrativa equivocada pode resultar em processos judiciais e indenizações elevadas.
O seguro reduz o impacto financeiro dessas situações, permitindo que a empresa mantenha sua operação e proteja seu patrimônio.
Além disso, a contratação demonstra compromisso com boas práticas de governança e de conformidade, o que reforça a credibilidade da organização perante clientes e investidores.
Esse tipo de seguro também pode ser exigido em contratos públicos e privados, especialmente em setores regulados como engenharia, saúde e transporte.
Diferenças em relação a outros seguros corporativos
Embora o seguro de responsabilidade civil seja voltado à reparação de danos a terceiros, ele se complementa com outras modalidades corporativas.
Por exemplo, o seguro garantia é utilizado por empresas que precisam apresentar garantias financeiras em processos judiciais, trabalhistas ou fiscais.
Outro seguro importante é o Seguro Garantia Judicial, que cobre as obrigações processuais.
Esses seguros, quando combinados, formam uma estratégia de proteção completa, reduzindo riscos legais e financeiros.

Como escolher a apólice ideal
A escolha da apólice deve considerar a natureza da atividade, o tamanho da operação e os possíveis riscos de exposição.
Profissionais liberais devem avaliar as coberturas adicionais, como retroatividade ou danos morais, enquanto empresas precisam definir limites compatíveis com seu faturamento e risco operacional.
Além disso, manter uma política de prevenção de riscos reduz a probabilidade de sinistros e pode influenciar positivamente o custo do prêmio anual.
As seguradoras também avaliam o histórico de sinistros anteriores e as práticas de conformidade da empresa antes da renovação.
Proteção essencial para empresas e profissionais
O seguro de responsabilidade civil é um instrumento essencial de proteção financeira e jurídica no ambiente empresarial e profissional.
Ele assegura que o segurado possa responder a eventuais reclamações ou condenações sem comprometer seu patrimônio.
Na Avla, atuamos para que empresas e profissionais exerçam suas atividades com segurança e tranquilidade, diante das responsabilidades legais. Entre em contato e saiba como podemos ajudar.


